Documentan red de al menos 13 empresas potosinas ligada al caso de Inés Gómez Mont

Una investigación de registros mercantiles identificó socios, administradores y movimientos notariales que conectan a sociedades de San Luis Potosí con el expediente federal contra la exconductora y su esposo, Víctor Manuel Álvarez Puga; cinco de las compañías aparecen en las listas definitivas del SAT por operaciones inexistentes.
Una red de al menos 13 empresas registradas en San Luis Potosí presenta vínculos societarios, administrativos y notariales con compañías relacionadas con la investigación federal contra la exconductora de televisión Inés Gómez Mont y su esposo, Víctor Manuel Álvarez Puga, de acuerdo con una revisión documental de actas constitutivas, modificaciones mercantiles y registros fiscales.
La investigación identificó coincidencias en la constitución de sociedades, nombres de accionistas, administradores, apoderados y fedatarios públicos, así como movimientos empresariales realizados principalmente entre 2016 y 2017. Entre los patrones detectados destacan el uso recurrente de la Notaría Pública número 24, capitales sociales de 50 mil pesos y descripciones idénticas de actividades comerciales en distintas actas constitutivas.
De las sociedades identificadas, cinco fueron incorporadas a los listados definitivos del Servicio de Administración Tributaria (SAT), conforme al artículo 69-B del Código Fiscal de la Federación, que contempla a contribuyentes que emiten comprobantes por operaciones que no cuentan con sustento material.
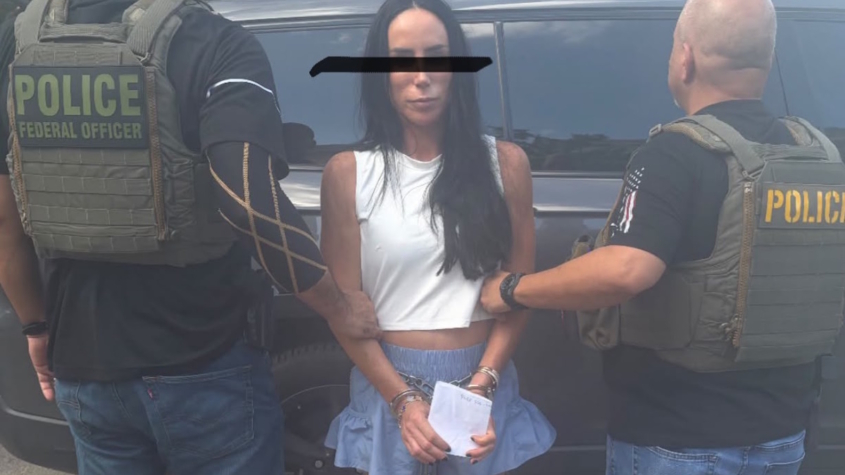
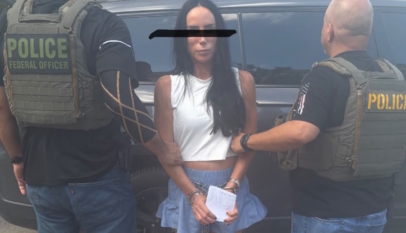
El caso vuelve a cobrar relevancia tras la detención de Gómez Mont conocida conductora de televisión, ocurrida el pasado 30 de octubre en Florida, Estados Unidos, por autoridades migratorias, mientras enfrenta tres órdenes de aprehensión vigentes en México por presunta delincuencia organizada, operaciones con recursos de procedencia ilícita y defraudación fiscal equiparada.
Entre los nombres que aparecen de manera recurrente en los documentos se encuentra Armando Romero López, quien figura como fundador y administrador único de Ingeniería y Arquitectura Tangamanga, Comcelint y Rancel, tres de las compañías vinculadas directamente con el expediente federal.
Además, los registros del Sistema Integral de Gestión Registral (SIGER) lo relacionan con otras sociedades potosinas, entre ellas Vialidades del Tangamanga, Innovación en Servicios Integrales Dicont y Tangamanga Innovaciones y Negocios.
Romero López fue detenido el 14 de febrero de 2025 en la colonia Estrella de la capital potosina y vinculado a proceso seis días después por los delitos de delincuencia organizada y operaciones con recursos de procedencia ilícita. Un juez federal le impuso prisión preventiva en el penal del Altiplano.
Otro nombre relevante es el de Yareli Eunice Delgado García, quien aparece como accionista mayoritaria y administradora única de Gupea Construcciones, además de figurar como socia de Arquitectura y Acabados Yardel y Electro-Construcciones Quiga.
Esta última relación cobra importancia debido a que Arquitectura y Acabados Yardel también fue incorporada a los listados definitivos del SAT.
Uno de los hallazgos de la revisión documental se encuentra en la Notaría Pública número 24 de San Luis Potosí, a cargo de Juan Francisco Corripio Andrés.
En menos de 20 días, entre febrero y marzo de 2016, ante el mismo fedatario se constituyeron Comcelint, Gupea Construcciones y Rancel. Las tres sociedades comenzaron operaciones con un capital social de 50 mil pesos y estructuras de dos accionistas.
Comcelint fue constituida el 18 de febrero de 2016, con Armando Romero López y Joel Alejandro Sánchez Romero como socios. Una semana después, el 25 de febrero, se formalizó Gupea Construcciones, con Yareli Eunice Delgado García como accionista mayoritaria y Steve Santiago Colorado Muñoz como segundo socio.
El 8 de marzo se constituyó Rancel, nuevamente con Romero López como socio y administrador único, acompañado por Jorge Armando Romero Gaspar.
Las coincidencias continuaron en los trámites de inscripción mercantil: Gupea y Rancel realizaron sus pagos el mismo 31 de marzo de 2016, mediante boletas consecutivas.
Meses después, la misma notaría formalizó Comeceler y Serbatel, constituidas el 28 de octubre de ese año. Ambas compartieron capital social de 50 mil pesos y los mismos accionistas, Mario Alberto Galindo Sáenz y Juan del Ángel Munguía Navarro, aunque con porcentajes de participación invertidos.
La revisión también encontró que Comcelint, Rancel, Comeceler, Serbatel y Grupo Roilwe reprodujeron literalmente fragmentos de sus objetos sociales relacionados con servicios de recepción de llamadas telefónicas y soluciones integrales para centros de contacto.
Las relaciones empresariales también se extendieron mediante otorgamientos de poderes y compraventas de acciones.
En abril de 2016, Gupea Construcciones otorgó a Mario Alberto Galindo Sáenz un poder general que incluía facultades para actos de dominio. Cinco días después, el 4 de mayo, Galindo Sáenz participó en la constitución de M y R Proyectos Integrales Constructora y Renta de Equipo, donde concentró 70 por ciento de las acciones y asumió funciones administrativas.
Posteriormente participó en la fundación de Comeceler y Serbatel, mientras que otros movimientos registrales involucraron a Alberto Casas Castillo, Lourdes García Ávalos, Omar y Adriana Rivera Alonso, así como a otros accionistas y representantes.
La Notaría Pública número 21, a cargo de Gerardo Parra Dávalos, también aparece en diversos actos relacionados con estas compañías, entre ellos poderes, modificaciones societarias y operaciones de compraventa de acciones.
En el caso de Comeceler, la sociedad fue disuelta en marzo de 2018 y liquidada en junio del mismo año mediante trámites formalizados en la Ciudad de México.
La conexión de estas empresas con la investigación federal se relaciona con operaciones financieras atribuidas a sociedades potosinas.
De acuerdo con información judicial difundida por el periódico Reforma y retomada por La Orquesta, Ingeniería y Arquitectura Tangamanga, Rancel y Comcelint recibieron transferencias por aproximadamente 635.2 millones de pesos.
La distribución de los recursos señalados fue de alrededor de 315.9 millones de pesos para Tangamanga, 181.6 millones para Rancel y 137.6 millones para Comcelint.
Asimismo, la investigación refiere operaciones de otras compañías, entre ellas Gupea Construcciones, que habría transferido aproximadamente 7.4 millones de pesos a favor de Gómez Mont.
En el caso de Ingeniería y Arquitectura Tangamanga, también se identificaron transferencias por 7 millones 395 mil pesos a favor de la exconductora.
Estas cantidades corresponden a operaciones atribuidas a distintas empresas dentro del expediente y no deben confundirse con el monto total de los recursos públicos presuntamente desviados, que la Fiscalía General de la República (FGR) ha situado en aproximadamente 2 mil 450 millones de pesos.
De las sociedades identificadas en la revisión, cinco fueron incorporadas a los listados definitivos del SAT por operaciones inexistentes, conforme al artículo 69-B del Código Fiscal de la Federación.
Se trata de Ingeniería y Arquitectura Tangamanga, Comcelint, Rancel, Gupea Construcciones y Arquitectura y Acabados Yardel.
De acuerdo con la documentación revisada, Rancel y Gupea fueron publicadas en el listado definitivo del Diario Oficial de la Federación el 9 de octubre de 2018; Tangamanga y Comcelint aparecieron el 31 de diciembre de ese mismo año, mientras que Yardel fue incorporada el 26 de diciembre de 2019.
La inclusión en estos registros implica que la autoridad fiscal no tuvo por acreditada la capacidad material necesaria para realizar las operaciones facturadas, conforme al procedimiento establecido en la legislación tributaria.
A estas sociedades se suma Mase Energy, empresa en la que Víctor Manuel Álvarez Puga aparece como accionista mayoritario. Documentos registrales señalan que en noviembre de 2015 acordó trasladar su domicilio de la Ciudad de México a San Luis Potosí y aumentar su capital social en 5.1 millones de pesos.
En esa operación, Álvarez Puga adquirió las acciones de su hermano Alejandro Mario Álvarez Puga y quedó con 70 por ciento del capital, mientras que Sergio Martínez Vega conservó el 30 por ciento restante. La compañía también fue incorporada en abril de 2021 a los listados definitivos del SAT.
En el ámbito federal, la presidenta Claudia Sheinbaum Pardo rechazó que la detención de Gómez Mont responda a una persecución por sus posturas ideológicas y sostuvo que las investigaciones están relacionadas con presuntos delitos financieros.
«No, es delito», respondió la mandataria al ser cuestionada sobre los argumentos de la exconductora, quien ha señalado que es perseguida por sus ideas conservadoras.
Sheinbaum recordó que la investigación no comenzó durante su administración y manifestó su expectativa de que pueda avanzar el procedimiento para que Gómez Mont sea extraditada a México.
Por su parte, la fiscal general de la República, Ernestina Godoy Ramos, informó que existen tres órdenes de aprehensión vigentes contra la exconductora por presunta delincuencia organizada, operaciones con recursos de procedencia ilícita y defraudación fiscal equiparada.
Las investigaciones incluyen una supuesta triangulación de recursos públicos mediante empresas señaladas como factureras y la presunta omisión del pago de más de 13 millones de pesos en impuestos.
En Estados Unidos, un juez federal del Distrito Sur de Florida rechazó la solicitud de habeas corpus presentada por la defensa de Gómez Mont, con la que buscaba impugnar la legalidad de su detención y evitar su traslado a otro centro de confinamiento. El magistrado señaló que la defensa no había agotado los recursos administrativos disponibles para solicitar una revisión de su situación migratoria.
La exconductora permanece bajo custodia migratoria, mientras que su esposo, Víctor Manuel Álvarez Puga, también enfrenta un procedimiento relacionado con las investigaciones.
La revisión de los registros mercantiles permite ampliar el mapa de sociedades y personas relacionadas con el caso en San Luis Potosí. No obstante, las coincidencias empresariales y la aparición de compañías en los listados fiscales no constituyen, por sí mismas, una sentencia penal contra todos sus accionistas o representantes; las responsabilidades individuales deberán determinarse mediante los procedimientos correspondientes.
Se acerca el tren de pasajeros a SLP en vísperas del Día del Ferrocarrilero
Cada 7 de noviembre, México conmemora el Día del Ferrocarrilero, una fecha dedicada a …